昨日はDay 24「実質賃金」で、入ってくる側を実質で測りました。
今日は出ていく側です。
この連載で、まだ一度も数えていません。
カナ「実質の昇給率、7月分の総合で出しました。うちの会社、物価に負けてました」
出したのが大きいです。
そして次に来る問いは、たいてい同じです。
カナ「取り返すには、運用しかないですか?」
その前に見るものがあります。
カナ「手取りから、1か月に使った額を引くんですか?」
サトル「そう。残ったのが黒字だ。まずそれを出さないと、運用の大きさが分からない。」
種明かしです。
入ってくる側だけを18日も見てきました。 給料、税、社会保険料、物価、預金の金利。でも出ていく側は、一度も数えていません。
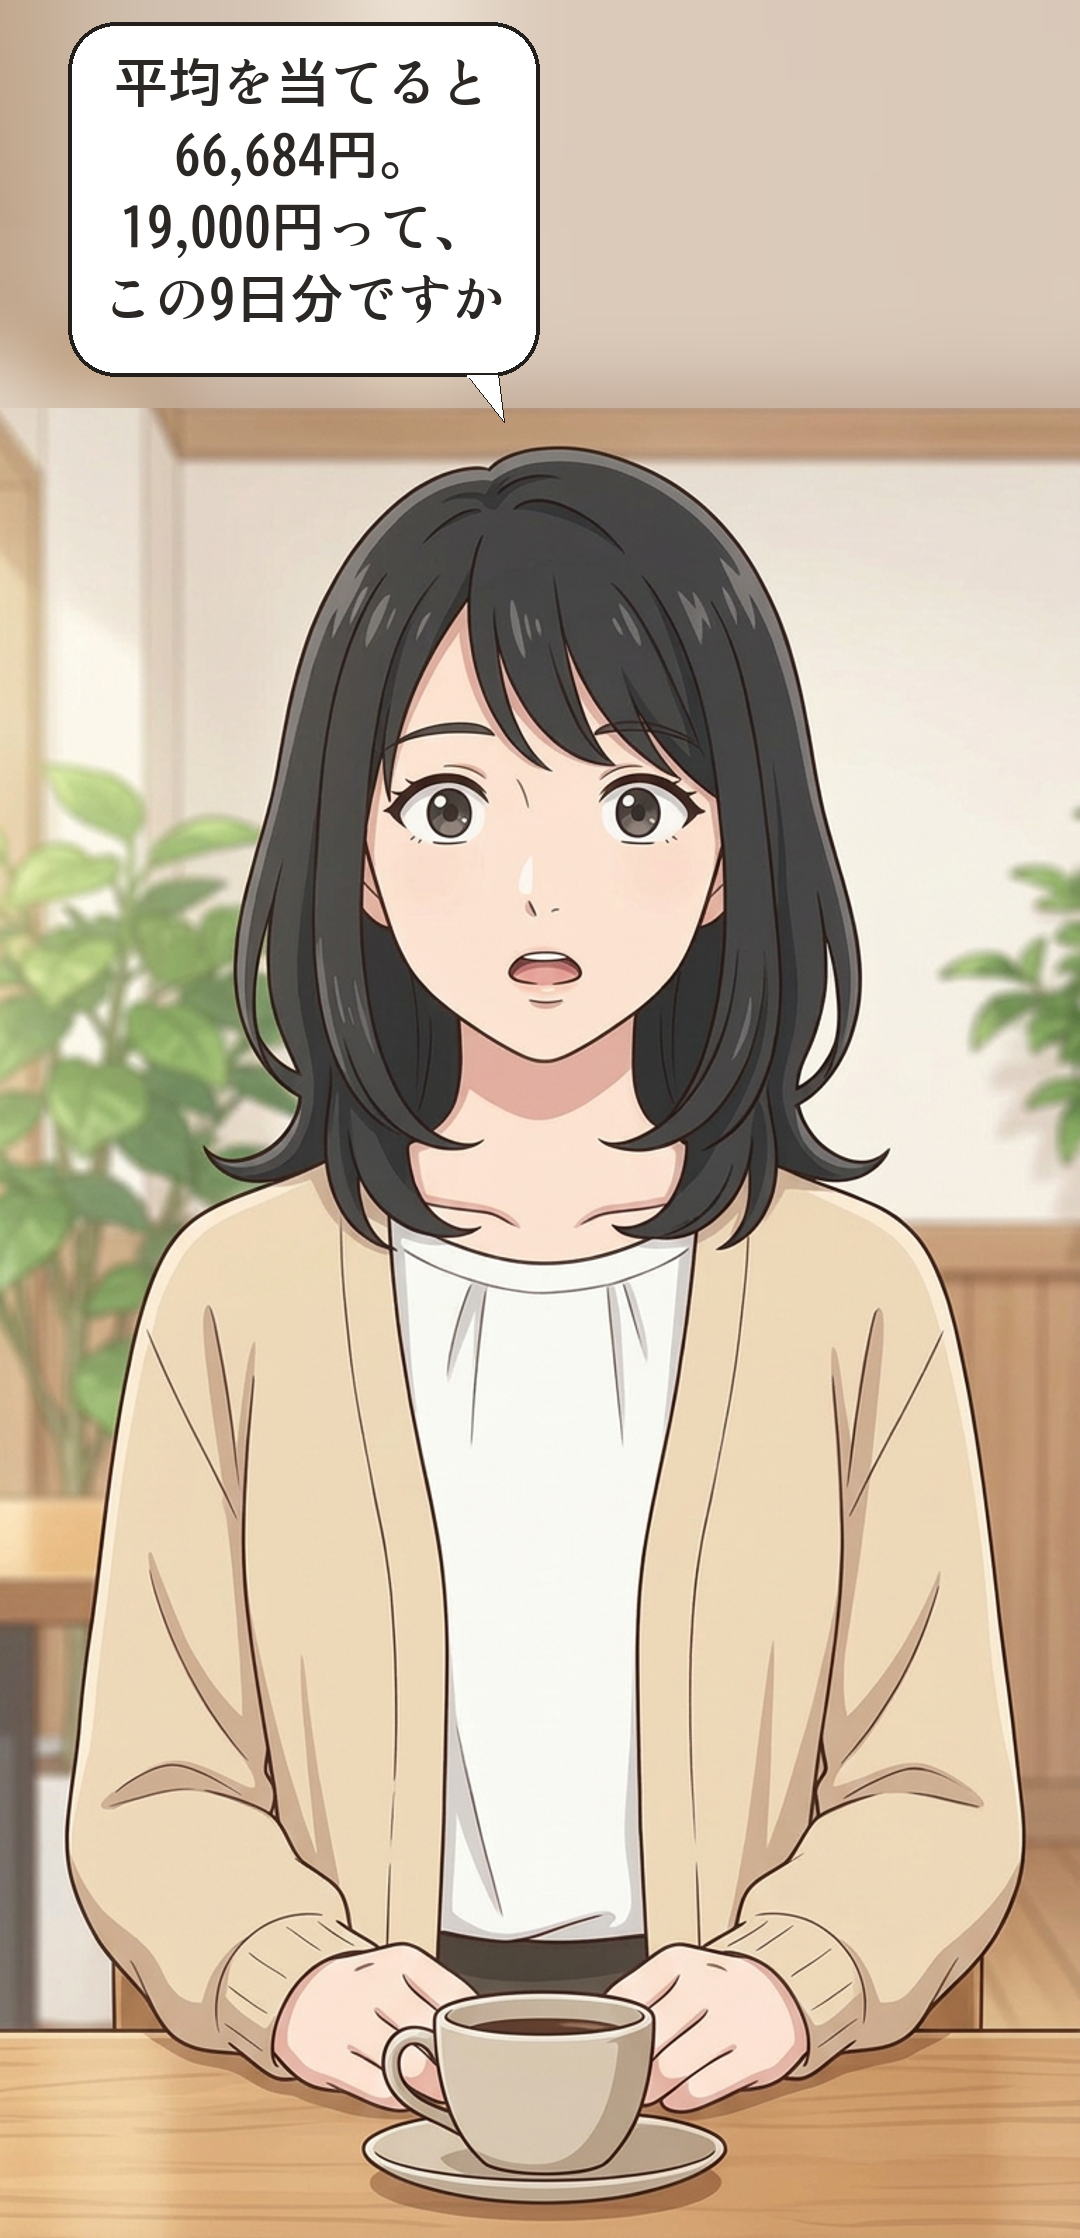
カナ「平均を当てると66,684円。19,000円って、この9日分ですか」
そういうことです。正確には8.7日分。
ここからは、その1枚の作り方を見ていきます。
家計収支とは?
家計収支とは、1か月に入ってきたお金と、出ていったお金を並べたものです。
国が毎月調べています。家計調査といいます。
段は3つです。
① 実収入 −(税と社会保険料)= 可処分所得
Day 7「可処分所得」でやった引き算です。
家計調査では、この「税と社会保険料」を非消費支出と呼びます。買い物ではない支出、という意味です。
② 可処分所得 − 消費支出 = 黒字
今日はここが新しい。 消費支出は、いわゆる生活費です。
食費、家賃、電気代、通信費。
可処分所得から生活費を引いて残ったものが黒字です。
マイナスなら赤字です。
③ 消費支出 ÷ 可処分所得 = 平均消費性向
使えるお金のうち、何%を使ったか。 これが低いほど手元に残ります。
Day 7から18日かけて、私たちは①だけをやっていました。 額面30万円から社会保険料と税を引いて、手取り2,876,720円まで出した。あれは全部、①の中の話です。
国の平均を、1枚に並べる
数字を入れます。総務省の家計調査・2025年平均、二人以上の勤労者世帯です。
- 実収入 … 653,901円
- 非消費支出(税と社会保険料) … 121,493円(実収入の18.6%)
- 可処分所得 … 532,408円
- 消費支出 … 346,297円
- 黒字 … 186,111円
653,901 − 121,493 = 532,408。 そして 532,408 − 346,297 = 186,111。 引き算2回で1枚になります。
- 平均消費性向 … 65.0%(346,297 ÷ 532,408)
- 黒字率 … 35.0%(186,111 ÷ 532,408)
使えるお金の65%を使って、35%を残している。 これが日本の勤労者世帯の平均です。
⚠️ 1つ断ります。これは二人以上の世帯の数字です。
共働きなら収入が2人分入るので、実収入65万円は「一人が65万円稼いでいる」という意味ではありません。
単身世帯だけを見ると、勤労者世帯の実収入は月386,791円、単身世帯全体の消費支出は月173,042円です。
カナの1枚を作る
この連載の給与モデルで、同じ1枚を作ります。
①はもう出ています。 Day 11「住民税」まで積み上げて、年間の手取りは2,876,720円、月にすると239,726円でした。
②が今日です。 出ていく側に、家計調査の単身世帯全体(勤労者以外も含む)の消費支出173,042円を当ててみます。
- 可処分所得(手取り) … 239,726円
- 消費支出 … 173,042円
- 黒字 … 66,684円
- 平均消費性向 … 72.2%
- 黒字率 … 27.8%
国の平均(65.0%)より、7.2ポイント高く出ました。 ただし——この2つは、そのまま比べられません。
65.0%は、分子も分母も同じ調査から出た比率です。
72.2%のほうは、分母がこの連載の手取り、分子が家計調査の単身世帯全体の消費支出という寄せ集めです。
分母のほうを見ます。
単身の勤労者世帯の実収入は月386,791円でした。
ここから税と社会保険料を引いたものが可処分所得です。
モデルの手取り239,726円がこれと並ぶには、税と社会保険料が147,065円——実収入の38.0%——でなければなりません。 二人以上の勤労者世帯では18.6%でした。38%は現実的な水準ではありません。
つまり単身勤労者世帯の可処分所得は、モデルの手取りよりはっきり大きい。
同じ支出を当てれば、比率は72.2%より下がります。
では、揃えた比率はいくつなのか。
この記事では出しません。
単身勤労者世帯の可処分所得と消費支出は、家計調査の概要には載っていないからです。
手元にある別の数字で埋めれば、さっきの寄せ集めをもう一度作ることになります。
Day 24 で引く前に出どころを取りに行くと決めました。取りに行けなかったときは出さない——それが同じ約束の裏側です。
Day 22「実質GDP」で「比率が動いたら、分子が動いたのか分母が動いたのか」と決めたのは、こういうときのためでした。
そのうえで——単身の負担が重いという話は、「1人あたり」で見れば成立します。 家賃も光熱費も、2人なら分け合えるからです。比率で単身と二人以上を直接比べることは、できません。
⚠️ この66,684円は、あくまで「連載の手取り」と「家計調査の平均支出」を組み合わせた仮の1枚です。
家計調査の単身世帯には全年齢が入っていて、20代だけの数字ではありません。あなたの1枚は、あなたの支出で作るしかありません。 それが今日の1手です。
19,000円は、黒字の8.7日分だった
ここが今日いちばん大事なところです。
Day 23「名目値と実質値」で、こう決めました。私の100万円が超えなければならない線は、年19,000円。
物価が1.9%上がるので、100万円がそれに追いつくには年19,000円が要る、という線です。
その19,000円を、いまの1枚の中に置いてみます。
- 黒字 … 月66,684円 / 年800,208円
- 1日あたり … 2,192円
- 19,000円 … 8.7日分
1年かけて運用で超えるべき金額が、黒字の8.7日分——1週間と少し——でした。
言い方を変えます。支出を1日ぶん(5,689円)減らせば——これは黒字でいえば2.6日ぶんです——19,000円の3割にあたるお金が、その場で手元に残ります。
ただし削れるのはその1回ぶん、19,000円のほうは毎年立ちはだかる線です。
これは運用が無意味という話ではありません。大きさの順番を知っておく、という話です。
正直に書きます。 この連載は「100万円を1年運用して全部公開する」のが背骨です。
その私が、今日いちばん効く数字として黒字8.7日分を出しています。
それでも運用をやる理由は3つあります。①支出を削るのには底がある(生活費はゼロにできない)②削って増えた黒字も、現金のままなら Day 23 で見たとおり実質で目減りする。
運用はDay 1「複利」で見たとおり積み上がる ③黒字は毎年ゼロから作り直さないと出てこないが、運用に回した元手は翌年も残って働き続ける。
順番は、黒字が先です。 そのうえで運用が乗ります。
出ていく側の中身
単身世帯全体の消費支出173,042円の中身です。
2025年平均、金額の大きい順に並べます。
- 食料 … 49,321円(28.5%)
- その他の消費支出 … 28,396円(16.4%)
- 住居 … 21,667円(12.5%)
- 教養娯楽 … 21,173円(12.2%)
- 交通・通信 … 19,334円(11.2%)
- 光熱・水道 … 13,333円(7.7%)
- 保健医療 … 8,754円(5.1%)
- 家具・家事用品 … 6,120円(3.5%)
- 被服及び履物 … 4,908円(2.8%)
- 教育 … 37円(0.0%)
足すと173,043円で、公表の消費支出173,042円と1円ずれます。費目ごとに円未満を四捨五入した数字を足しているためで、丸めの分だけ内訳の合計は総額と一致しません。どちらかが間違っているわけではありません。
Day 6「購買力」の「いまの1杯」909円で見ると、消費支出は月190杯、黒字は73杯、手取りは263杯。
食料だけで54杯です。
(買える杯数なので、端数は切り捨てています。
Day 6 に出てくる924円は、そこから物価が1.7%上がった1年後を仮定した価格です。
)
⚠️ 住居が12.5%(21,667円)と低く見えるかもしれません。 家計調査の「住居」には持ち家の人の家賃相当額が入らないためで、賃貸だけを見た数字ではありません。家賃を払っている人の実感とはズレます。
この10項目を「減らせるもの」と「減らせないもの」に分ける話は、明日 Day 26「固定費と変動費」でやります。 今日は並べるところまでです。
私の100万円と、黒字8.7日分
この連載では、私が実際に100万円を1年間運用しています。
今日、記録に足すことを1つ決めました。
運用の成績を、黒字の何日分かで書く。
Day 6で実質を併記、Day 7で税引後、Day 8で分母、Day 9で元手の出どころ、Day 10で自分の税率、Day 11で住民税10%込み、Day 12で預金の線、Day 13で変化の原因の切り分け、Day 14で通貨の内訳、Day 15でドル建て、Day 16で理論値だと断ること、Day 17で通貨自体が割安だと明記すること、Day 18で制度が動いた日付、Day 19で書く順番、Day 20で判定せず事実だけを残すこと、Day 21で残高と流れを分けること、Day 22で分子と分母のどちらが動いたかを書くこと、Day 23で実質を何で割ったかを書くこと、Day 24で引いた数字がどの版なのかを書くこと。
今日足すのは、運用の成績を黒字の日数に換算して並べることです。
理由は1つです。運用の数字は、単独で並べると大きいのか小さいのか分からないからです。
Day 12「政策金利」で出した「年3,187円の利息」も、Day 23で置いた「年19,000円の線」も、それだけ置けば立派にも見えるし、些細にも見えます。
黒字の日数に直せば、大きさが決まります。
利息3,187円なら1.5日分、物価に負けない線19,000円なら8.7日分。 それでいい。
そのうえで、19,000円の正体を言い直しておきます。
あれは運用の成果ではありません。 Day 23で置いたとおり、物価に負けないための最低ラインです。
決めたのは物価であって、私ではありません。その最低ラインですら、黒字の8.7日分でした。
そして、小さく見える理由は運用の側にはありません。
元手が100万円しかないからです。
年間の黒字800,208円は、元手100万円の80.0%にあたります。黒字をそのまま回せば、来年の元手は1.8倍になる。「黒字が先」というのは、そういう意味です。
都合よく大きく見せられる数字ほど、横に別のものさしを置く。 これは Day 22 で、比率を出したら分子と分母の実額を必ず並べると決めたのと、同じ考え方です。
よくある質問(FAQ・全6問)
Q1. 黒字がマイナス(赤字)でも、おかしくないですか?
おかしくありません。 家計調査でも、世帯によって赤字は出ます。
とくに賞与のない月、大きな買い物をした月、引っ越しや進学のあった月は赤字になりやすい。大事なのは1か月の符号ではなく、1年で見てどうかです。
ただし毎月赤字が続くなら、それは貯蓄を取り崩しているということなので、そこは分けて考えてください。
Q2. 平均消費性向は、低いほどいいんですか?
一概には言えません。
低いほど手元に残りますが、使うために稼いでいるという面もあります。
教養娯楽費(単身世帯で月21,173円)を削れば数字は良くなりますが、それが幸せかは別の話です。
この指標が役に立つのは、他人と比べるときより、去年の自分と比べるときです。
Q3. なぜ二人以上の世帯と単身世帯を分けるんですか?
構造がまったく違うからです。
二人以上の勤労者世帯は実収入653,901円・消費支出346,297円。
単身世帯全体の消費支出は173,042円。
単身は家賃も光熱費も1人で負うので、1人あたりで見た負担が重くなります。
ただし、いま並べた2つを割って「1人あたり何倍」を出さないでください。 片方は二人以上の勤労者世帯、もう片方は勤労者以外も含む単身世帯全体で、世帯人員も揃っていません。
同じ理由で、消費性向を単身と二人以上で直接比べることもできません。 分子と分母の出どころが違う比率は、そもそも同じ土俵に乗っていません。
Q4. 「非消費支出」という言い方が分かりにくいのですが。
買い物ではない支出、という意味です。 税金と社会保険料が主です。
Day 7でやった「額面から引かれる6万円」が、まさにこれです。自分の意思で減らせないので、消費支出とは分けて扱います。
二人以上の勤労者世帯では、実収入の18.6%(121,493円)が非消費支出でした。
Q5. 家計簿をつけていないと、この1枚は作れませんか?
作れます。 完璧である必要はありません。
月末の口座残高が、先月末からいくら増えたか——これだけでも黒字はおおよそ出ます。増えた分が、おおよその黒字。
減っていれば赤字です。
使った額のほうは、「手取りの入金額 − 残高の増えた分」で出ます。
ただしDay 21「GDP」で残高と流れは分けると決めたとおり、残高の差は流れそのものではありません。 カードや現金の残りがある分ぶれますが、桁を知るには十分です。
1円まで合わせようとして続かないより、ざっくりでも毎月出すほうが役に立ちます。
Q6. 黒字を増やすのと、運用でリターンを上げるのは、どちらが先ですか?
黒字が先です。 今日の数字がそう言っています。
19,000円は黒字の8.7日分でした。
ただし黒字を増やすのには底があります。 生活費はゼロにできません。
一方で運用は、Day 1で見た複利のとおり時間をかけて積み上がります。
短期は黒字、長期は運用。 そして黒字が出ていることが、運用の元手になります。 順番の話であって、どちらかを選ぶ話ではありません。
まとめ
家計収支とは、入ってくるお金と出ていくお金を1枚に並べたものです。
段は3つ。
実収入 −(税と社会保険料)= 可処分所得。
可処分所得 − 消費支出 = 黒字。
消費支出 ÷ 可処分所得 = 平均消費性向。
二人以上の勤労者世帯(2025年平均)は、実収入653,901円・非消費支出121,493円・可処分所得532,408円・消費支出346,297円・黒字186,111円。平均消費性向65.0%でした。
この連載の手取り239,726円に単身世帯全体の消費支出173,042円を当てると、黒字66,684円・消費性向72.2%。
ただしこの72.2%と国の65.0%は、分子と分母の出どころが違うので直接は比べられません。 揃えた比率は、家計調査の概要に必要な数字がないので出していません。
そしてDay 23で置いた19,000円は、この黒字の8.7日分でした。
小さく見えるのは元手が100万円だからで、年間の黒字800,208円はその80.0%にあたります。
入ってくる側だけを18日見てきて、今日はじめて出ていく側を数えました。 数えた瞬間に、運用の大きさが変わって見えます。
🎯 今日の1手(実践)
昨日は給料の実質を出しました。今日は、その給料の行き先です。
あなたの1枚を作ってください。 3行です。
1行目。 先月の手取り(口座に振り込まれた額)。
この連載のモデルなら239,726円です。
2行目。 先月使った額。
家計簿があればその合計。
無ければ「先月の入金額 − 今月の口座残高の増え方」でおおよそ出ます。
カードの引き落としがずれる分はぶれますが、桁を知るには十分です。
家計簿がない場合、3行目の黒字は「口座残高の増え方」そのものになります(FAQ Q5 と同じ考え方です)。
3行目。 1行目 − 2行目 = あなたの黒字。
モデルなら66,684円。
マイナスなら赤字です。
そのうえで、2つの数字を出してください。
- 平均消費性向 = 2行目 ÷ 1行目(連載モデルの計算例は72.2%。あなたの値と比べるためのものではありません)
- 黒字の1日あたり = 3行目 × 12 ÷ 365(連載モデルの計算例は2,192円)
出た数字は、こう読んでください。
⚠️ 先に断ります。他人の平均と比べないでください。 65.0%は二人以上の勤労者世帯の値で、あなたの1枚とは分母の出どころが違います。比べる相手は、先月のあなたと、去年の同じ月のあなたです。
そして比率が動いたら、分子(使った額)と分母(手取り)のどちらが動いたのかを先に見てください。 賞与のない月は、使った額が同じでも消費性向は上がります。赤字かどうかは手取りが動いていても判定できます。
先月との比較のほうだけが、手取りが先月と同じくらいだった場合の読み方です。
まず、100%を超えているかどうか。
- 100%を超えた(赤字) … 使った額が手取りを上回っています。1か月だけなら大きな出費があった可能性。3か月続いたら、明日以降の話が効きます
100%を超えていなければ、先月と比べます。
今日がはじめてで先月の数字がない人は、ここは来月のために取っておいてください。
今日出した1枚が、来月の比較対象になります。
- 先月より下がった … 黒字が増えています。一時的な理由(大きな買い物がなかっただけ)かどうかを確かめてください
- 先月とほぼ同じ … それがあなたの平常運転です。3か月分そろえると、はじめて動きが読めます
- 先月より上がった … 使った額が増えています。増えたのがどの費目か、1つだけ特定してください
去年の同じ月とも並べてください。 先月と比べると、季節の出費(帰省、冬の光熱費、年度替わり)が混ざります。同じ月どうしなら、それが抜けます。
そして最後に、この連載の19,000円を置いてみてください。
19,000円 ÷(黒字の1日あたり)= 何日分か。
モデルでは8.7日分でした。1年かけて運用で超える線が、黒字の9日にも届かない。 この大きさの差を、数字で持っておくと判断が変わります。
⚠️ 1点だけ。黒字が小さいことは、失敗ではありません。 収入が少ない時期も、支出が重い時期もあります。
知っておくべきなのは、自分の1枚がいまどうなっているかです。 それが分かっていれば、削る話も増やす話も、具体的にできます。
Day 7で手取り率、Day 8で基本給比率、Day 9で標準報酬月額、Day 10で実効税率、Day 11で住民税倍率、Day 12で何もしなかった場合の額、Day 13で金利感応度、Day 14で外貨比率、Day 15でドル建て換算、Day 16で往復コスト率、Day 17で割安率、Day 18で会合の日付、Day 19で7つの棚卸し、Day 20で自分DI、Day 21でGDP比率、Day 22で分母を替えて確かめること、Day 23で引く相手を書くこと、Day 24で実質の昇給率。
今日の「自分の1枚」で19個目です。 18日かけて入ってくる側を測り、今日はじめて、出ていく側と並べました。
明日 Day 26「固定費と変動費」では、出ていく側を2つに分けます。
今日並べた10の費目には、毎月ほぼ同じ額が出ていくものと、月によって変わるものがあります。減らし方がまったく違うので、分けてから手をつけます。
🔗 あわせて読みたい
- Day 24「実質賃金」 — 入ってくる側を実質で測った話
- Day 7「可処分所得」 — 額面から6万円が消える話
- Day 23「名目値と実質値」 — 19,000円という線を置いた話
- Day 11「住民税」 — 手取り2,876,720円を確定させた話
- Day 6「購買力」 — 金額ではなく「何が買えるか」で見る話
⚠️ ご注意
本記事は筆者個人の投資記録および一般的な金融知識の解説であり、特定の金融商品の売買を推奨するものではありません。
記載の運用実績は筆者個人の資金によるものです。
投資判断はご自身の責任において行ってください。
なおコンプライアンス上、当社の取引先に関連する銘柄は取引対象外としています。