昨日はDay 58「譲渡損益と損益通算」で、上場株式の損は、同じ年の上場株式の利益や申告分離課税の配当と差し引けるという話をしました。 利益5万円と損3万円なら、税金は10,157円から4,063円に減りました。
今日は、その逆の場合です。 損のほうが大きくて、差し引いても損が残ったらどうなるのか。
カナは昨日、「同じ年の利益と相殺できる」と覚えました。 そして、同じ年に利益がなかったら、と考えました。
カナ「同じ年の利益と相殺できるなら、損のほうが大きくて、利益が足りなかったらどうなるんですか?」
残った損にも、行き先があります。 同じ年の中で使いきれなかった損は、そのまま消えるとは限りません。
ただ、何もしなければ、消えてしまいます。
カナ「差し引ききれなかった損は、そこで捨てるしかないですよね?」
そこが今日の分かれ道です。 特定口座の中の損益は、年が変わると0から数え直しになります。
口座に任せたままなら、去年の損は今年の計算に入ってきません。
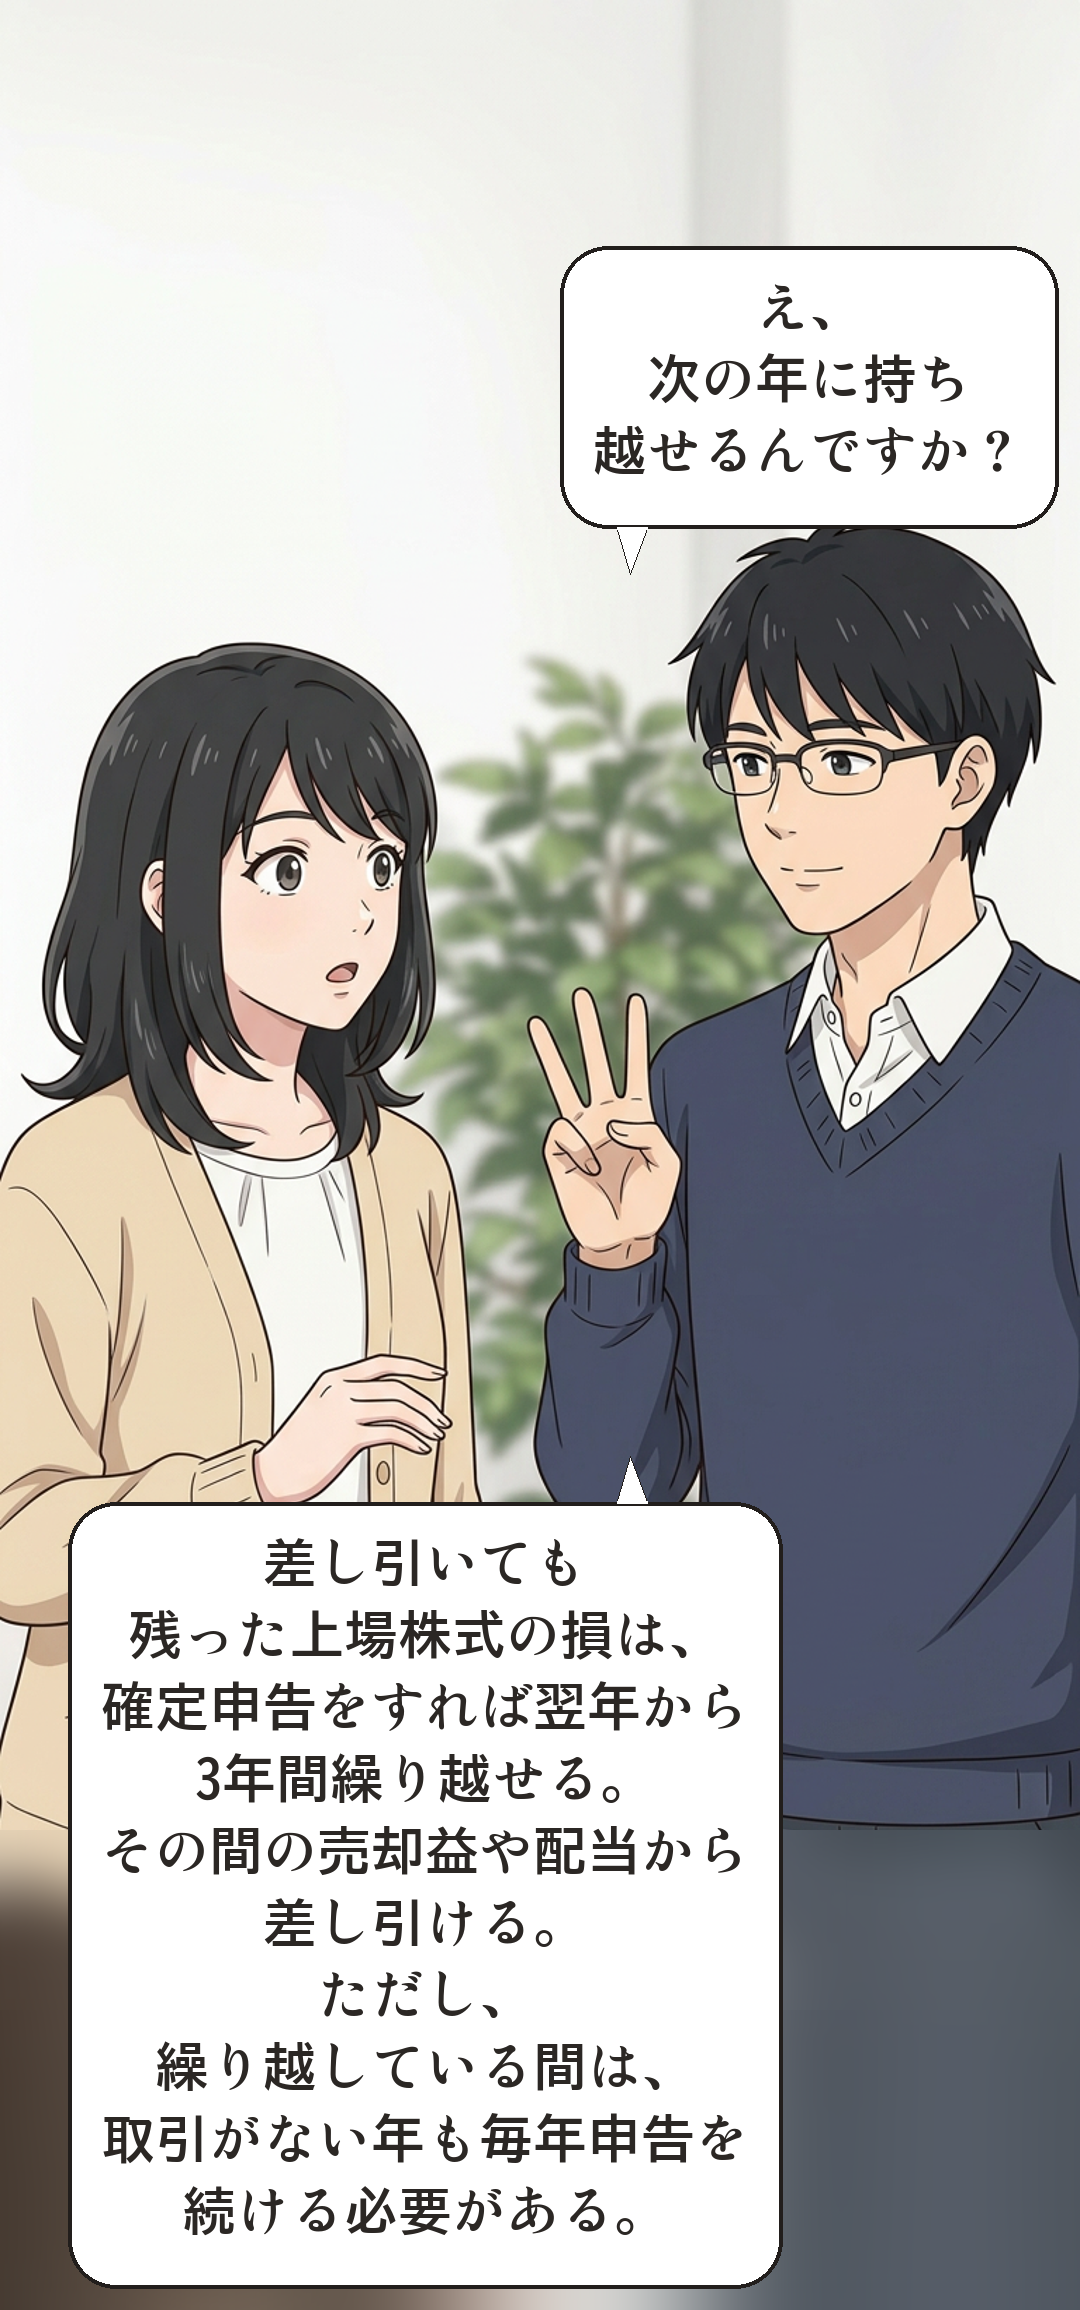
カナ「え、次の年に持ち越せるんですか?」
サトル「差し引いても残った上場株式の損は、確定申告をすれば翌年から3年間繰り越せる。その間の売却益や配当から差し引ける。ただし、繰り越している間は、取引がない年も毎年申告を続ける必要がある。」
種明かしです。 損を繰り越すのは、証券会社ではなく自分です。 特定口座は1年ごとに区切って計算するので、年をまたいで損を運ぶには、確定申告で「この損を来年に持ち越します」と税務署に届ける必要があります。
届けておけば、来年、再来年、その次の年の利益から、その損を差し引けます。
カナ「損は、申告しておけば3年先まで取っておけるんですね」
そういうことです。
ここからは、繰越控除のしくみ、架空の例で3年間をどう数えるか、続けるための条件、年の区切りをどこで数えるか、そして私の100万円の記録に何を足すのかを、順に見ます。
譲渡損失の3年間繰越とは?
国税庁のタックスアンサーNo.1474は、こう書いています。
「損益通算してもなお控除しきれない損失の金額については、その年分の翌年以後3年間にわたり、確定申告により、上場株式等に係る譲渡所得等の金額および上場株式等に係る配当所得等の金額から繰越控除することができます。」
ポイントは3つです。
- 繰り越せるのは、同じ年の中で損益通算しても残った損
- 繰り越した先で差し引けるのは、上場株式の譲渡益と、上場株式の配当(申告分離課税を選んだもの)
- 期間は、損が出た年の翌年から3年間
昨日と同じく、給料とは差し引けません。 また、NISA口座で出た損は、そもそも損益通算も繰越もできません。
架空の例で、3年間を数える
ここからは説明のための架空の例です。 1つの特定口座(源泉徴収あり)だけを使っているとします。
2026年
- 1年間の上場株式の損益を合わせた結果:10万円の損
- この年の税金:0円(利益がないので)
- 2027年2月16日(火)〜3月15日(月)に確定申告して、10万円の損を繰り越す
2027年
- 1年間の結果:6万円の利益
- 特定口座では、この6万円に税金が引かれます。所得税・復興特別所得税9,189円と住民税3,000円、合計 12,189円
- 2028年に確定申告して、繰り越した10万円の損のうち6万円を差し引く → 2027年分の税金は 0円。口座で引かれた12,189円のうち、所得税分の9,189円は申告の還付で、住民税分の3,000円は翌年度の住民税で精算されて戻ります
- 残りの損 4万円 を、さらに繰り越す
2028年・2029年
- 残りの4万円は、2029年分までの利益から差し引けます(2026年の翌年から3年間 = 2027年・2028年・2029年)
- 2029年分が終わっても残った損は、そこで使えなくなります
ここが今日いちばん大事なところです。
2026年に申告しなかったら、2027年の12,189円は戻りません。 特定口座は年ごとに0から数え直すので、去年の損は、自分で申告して運ばない限り、今年の計算に入りません。 ラーメンなら13杯と少しの差が、2026年分を申告するかどうかで決まります。
実際の数字で見る:損を翌年以降に繰り越した人は約37万人
国税庁が2026年5月に公表した「令和7年分の所得税等、消費税及び贈与税の確定申告状況等について」の、株式等の譲渡所得の表には、「譲渡損失を翌年以降へ繰り越した方」の人数も載っています。
- 令和7年分:約37万人
- 令和6年分:約42万人(令和7年分は前年より11.5%減)
- 参考:株式等の譲渡所得を申告した人は、令和7年分で115万人(Day 58)
株を売って申告した人の、およそ3人に1人が、損を翌年以降に運んでいる計算です。
この人たちは、繰り越している間、売買がなかった年も毎年申告を続けています。繰越は「1回申告すれば終わり」ではなく、損が出た年と、その後の3年で、最長4回の申告が続く手続きです。
続けるための条件
繰越には、申告の続け方の決まりがあります。 国税庁のタックスアンサーNo.1474は、手続きを次のように書いています。
- 損が出た年に、「所得税及び復興特別所得税の確定申告書付表(上場株式等に係る譲渡損失の損益通算及び繰越控除用)」と「株式等に係る譲渡所得等の金額の計算明細書」をつけて確定申告する
- 「その後の年において連続して」、その付表をつけた確定申告書を出す
- 「上場株式等の譲渡がなかった年も、譲渡損失を翌年へ繰り越すための申告が必要です。」
つまり、1年でも申告を抜かすと、そこで繰越が途切れます。 架空の例なら、2027年分・2028年分、2029年分で使うならその年の分も、繰り越している間は毎年申告が要ります。
確定申告の期間は、原則として翌年の2月16日から3月15日までです。 確定申告が必要になる場合と期間は、明日の Day 60「確定申告が必要なケース」でまとめます。
年の区切りは、どこで数えるか
特定口座の損益は、1月1日から12月31日までの1年で区切ります。 そして、その年の損益に入るかどうかは、約定日ではなく受渡日で数えます。
Day 55で見たとおり、2026年12月31日(木)は取引所の休業日で、年内最後の受渡日は12月30日(水)です。 受渡日が12月30日になる最後の約定日は、2営業日さかのぼって12月28日(月)。
12月29日(火)以降に約定した売りは、受渡が2027年1月になり、2027年の損益に入ります。
年末に「今年の利益と損を差し引きたい」と思ったら、見るべき締め切りは12月31日ではなく、年内最後の受渡日から2営業日前の約定日です。Day 52の受渡日の数え方が、ここでも使えます。
私の100万円と、譲渡損失の繰越
この連載では、私が実際に100万円を1年間運用しています。
昨日、記録に足したのは売るたびに「譲渡損益」と「その年の口座の通算損益」を書く決まりでした。
今日足すのは、年末に「その年の口座の損益」を締めて、損が残ったら繰越の申告をするかどうかを書く決まりです。
これは、私の100万円にとって他人事ではありません。 この100万円は2026年9月から2027年9月までの1年間です。運用の1年が、税金の年の2つにまたがっています。
もし2026年の9月〜12月に損が出て、2027年の1月〜9月に利益が出たら、特定口座は2026年と2027年を別々に数えます。 2026年の損を2027年の利益と差し引くには、原則として2027年3月15日(月)までに、2026年分の確定申告をしておく必要があります。 しないと、払わなくてよかった税金を払うことになります。
さらに、実際に税金が戻るのは、2027年分を申告する2028年です。 9月の答え合わせの時点ではまだ戻っていないので、記録には「戻る見込みの税額」として別に書きます。
記録には、こう書きます。「年内最後の約定日(2026年は12月28日(月))を控える。年末に、その年の口座の損益と引かれた税金を締めて書く。損が残ったら、繰越の申告をするかどうかと、申告の期限を書く。繰り越している間は、毎年の申告の有無を書く。」 実際の数字は、月1回の運用記録で出します。
カナの欄は、今日も空欄です。 でも、1つ書き足せることがあります。「株で損が残った年は、申告すれば3年運べる。申告しなければ、その年で消える」。
よくある質問(FAQ・全6問)
Q1. 繰越の申告を1年忘れたら、あとから出し直せますか?
期限を過ぎても申告書は出せますが、繰越がそのまま続くかは、それまでの申告の状況によって変わります。 確実なのは、毎年の期限(原則として3月15日)までに出すことです。 忘れたと気づいたら、早めに税務署に相談してください。
Q2. 損を繰り越している途中で、証券会社を変えても大丈夫ですか?
大丈夫です。 繰り越した損は、口座ではなく、自分の確定申告についています。 新しい証券会社の口座で出た利益からも、確定申告で差し引けます。 証券会社が2つになった年は、両方の年間取引報告書をそろえて申告します。
Q3. 繰り越している間に売買しなかった年は、申告しなくていいですか?
申告が必要です。 国税庁は「上場株式等の譲渡がなかった年も、譲渡損失を翌年へ繰り越すための申告が必要です」としています。 1年でも抜かすと、そこで繰越が途切れます。
Q4. 何年分かの損を繰り越しているときは、どれから使うのですか?
古い年の損から先に差し引きます。 2026年の損と2027年の損を両方繰り越しているなら、先に2026年の分を使います。 期限が先に来る損から使うので、使いきれずに消える損を減らせます。
Q5. 年末ぎりぎりに売った損は、その年の損になりますか?
特定口座では、受渡日がその年のうちなら、その年の損です。 2026年は12月31日が休業日なので、年内最後の受渡日は12月30日(水)、その約定は12月28日(月)までです。 12月29日以降の約定は、翌年の損益に入ります。
Q6. NISA口座の損は、繰り越せますか?
繰り越せません。 NISA口座で出た損は、損益通算も繰越もできません。 NISAの中の利益に税金がかからないかわりに、損もなかったものとして扱われます。
まとめ
上場株式の譲渡損は、同じ年の中で差し引いても残ったら、確定申告をすれば翌年から3年間繰り越せます。 繰り越している間は、売買がなかった年も毎年申告が要ります。
架空の例では、2026年の損10万円を繰り越せば、2027年の利益6万円にかかる税金12,189円は0円になり、残りの4万円は2029年分まで使えます。 申告しなければ、12,189円は戻りません。 令和7年分では、約37万人が損を翌年以降に繰り越しています。
年の区切りは受渡日で数え、2026年の年内最後の約定日は12月28日(月)です。 私の100万円は運用の1年が2026年と2027年にまたがるので、年末に損益を締め、損が残ったら繰越の申告をするかどうかを書きます。
🎯 今日の1手(実践)
昨日は、利益だけのときの税金と、損と差し引いたあとの税金を並べました。今日は、年の区切りの日付を自分のカレンダーに書き込みます。 手順は2つです。
1つ目。 今年の「年内最後の受渡日」と「その約定日」を出します。 12月31日が休業日なら、その前の営業日が年内最後の受渡日です。 そこから土日・祝日を飛ばして2営業日さかのぼった日が、今年の損益に入れられる最後の約定日です。今日の日付と一緒に控えてください。
2つ目。 来年の確定申告の期間を書きます。 原則は翌年の2月16日から3月15日までです。 そのうえで、「今年、株の損が残ったら申告する」と1行書き添えます。 今日はここまでで、実際に売り買いはしません。
Day 55で権利付き最終日・権利落ち日、Day 56で配当の受け取り方式と1単元の配当・税金、Day 57で配当を総合課税にしたときの税金、Day 58で損と差し引いたあとの税金を控えてきました。
今日の「今年の損益に入れられる最後の約定日と、来年の確定申告の期間を、日付つきで控えること」で53個目です。
🔗 あわせて読みたい
- Day 58「譲渡損益と損益通算」 — 同じ年の利益と損を差し引く話。今日はその年で残った損の話
- Day 55「権利確定日と権利付き最終日」 — 12月31日が休業日のときの数え方。年末の締め切りも同じ数え方
- Day 52「受渡日(T+2)」 — 約定日から数えて3営業日目が受渡日。年の区切りは受渡日で数える
- Day 43「特定口座の源泉徴収あり・なし」 — 口座の中で税金が引かれ、戻るしくみ。年をまたぐと0から数え直し
⚠️ ご注意
本記事は筆者個人の投資記録および一般的な金融知識の解説であり、特定の金融商品の売買を推奨するものではありません。
記載の運用実績は筆者個人の資金によるものです。
投資判断はご自身の責任において行ってください。
なおコンプライアンス上、当社の取引先に関連する銘柄は取引対象外としています。