第1章では、預金や住宅ローンといった「お金を借りる・預ける」仕組みを見てきました。今日からは、お金を「増やす側」に回すために必要な入口——証券口座——から見ていきます。 カナはこれまで、銀行の口座と給与明細だけで生活してきました。 株や投資信託を買うには、別の口座が必要だと聞いて、最初はぴんと来ませんでした。
カナ「銀行の口座で株は買えないんですか?」
買えません。 銀行は「預金」を扱う免許で動いていますが、株式や投資信託といった有価証券を売買するには、証券会社に「証券口座」を開く必要があります。 取り扱う商品の種類が違うため、口座そのものが別なのです。
カナ「名前が違うだけで、仕組みは同じですよね?」
そこが今日の分かれ道です。 名前が違うだけでなく、「万が一その会社が潰れたときに、あなたの資産がどう守られるか」という保護の仕組みそのものが違います。
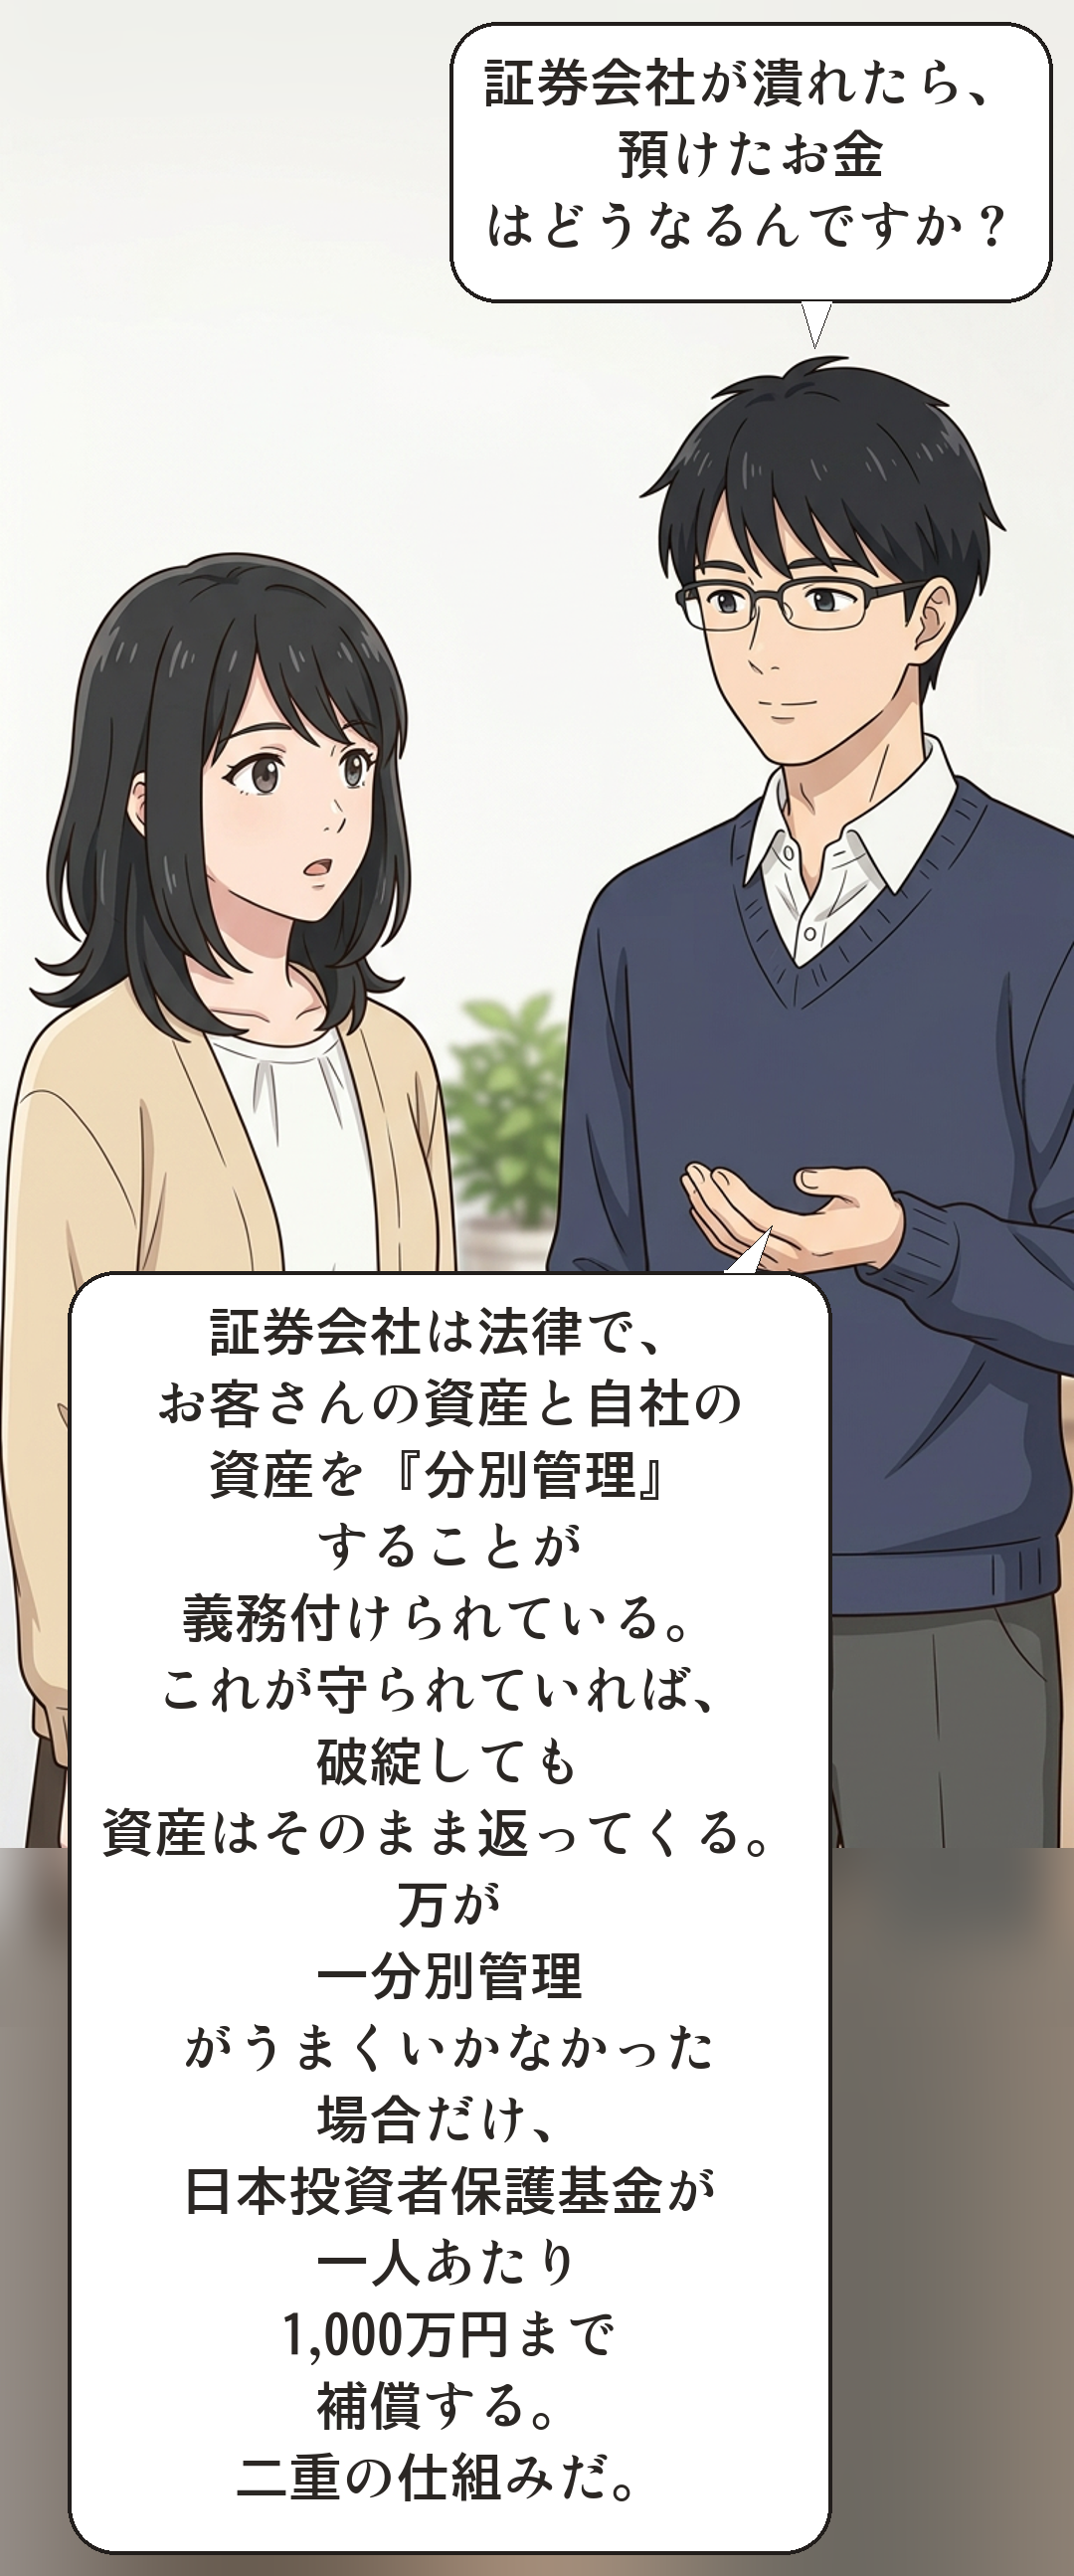
カナ「証券会社が潰れたら、預けたお金はどうなるんですか?」
サトル「証券会社は法律で、お客さんの資産と自社の資産を『分別管理』することが義務付けられている。これが守られていれば、破綻しても資産はそのまま返ってくる。万が一分別管理がうまくいかなかった場合だけ、日本投資者保護基金が一人あたり1,000万円まで補償する。二重の仕組みだ。」
種明かしです。 証券口座に預けたお金や株式は、法律上「証券会社自身のもの」ではありません。 証券会社の帳簿上でも物理的にも、お客さまの資産と会社の資産は分けて管理することが義務付けられています。 この「分別管理」が正しく行われていれば、証券会社が経営破綻しても、お客さまの資産はそのまま返還されます。
カナ「銀行口座はお金を置く場所で、証券口座は資産を分けて守ってもらう場所なんですね」
そういうことです。
ここからは、証券口座と銀行口座の違い、口座を守る二重の仕組みの内訳、投資者保護基金が補償しないケース、口座を選ぶときに確認しておきたいポイント、そして私の100万円がどちらの口座に入っているのかを、順に見ます。
証券口座とは? 銀行口座との違い
証券口座とは、株式・投資信託・ETF・債券などの有価証券を売買・保管するために、証券会社に開設する口座です。 銀行口座が「現金(預金)」を管理するのに対し、証券口座は「有価証券」と、その売買に使う現金(預り金)の両方を管理します。
証券口座を開くと、証券会社の中に「あなた専用の記録」が作られますが、そこに入っている株式や投資信託の名義は、証券会社ではなく、あなた自身です。 証券会社は、あなたの資産を預かって管理している立場であり、証券会社の持ち物ではありません。 株や投資信託を買うために入れておいた現金(預り金)も同じです。 証券会社は、お客さまから預かった現金を、自分のお金とは別に、信託銀行に信託して管理することが法律で決められています(顧客分別金信託)。 これは、銀行にお金を預けると(法律上は)銀行の負債になる預金とは、根本的に違う仕組みです。
証券口座を守る二重の仕組み——分別管理と投資者保護基金
証券会社が破綻した場合に備えて、お客さまの資産を守る仕組みは二段構えになっています(出典:日本投資者保護基金)。
1段目:分別管理制度。 証券会社は、法律で義務付けられている分別管理を厳格に守っています。 分別管理とは、証券会社が、お客さまから預かる資産(金銭や株式・債券などの有価証券)と、証券会社自身の財産とを厳格に分離して管理することです。 分別管理が守られている限り、たとえ証券会社が破綻しても、基本的にお客さまの資産に影響はなく、お客さまは自身の資産の返還を求めることができます。
2段目:投資者保護基金制度。 万が一、証券会社が分別管理を行っておらず、資産を円滑に返還できない場合には、日本投資者保護基金が、返還できない資産を、補償を公告した日の時価で換算した額を支払います(お客さま一人当たり上限1,000万円)。
ここで重要なのは、投資者保護基金が補償するのは「分別管理が破れた場合」だけという点です。 次のようなケースは、そもそも補償の対象外です。
- 有価証券の価格が値下がりした場合(値下がりによる損失は補償されません)
- 有価証券の発行体が破綻し、有価証券が無価値になった場合(発行体の破綻手続で処理されます)
- 証券会社の説明不足など、不正行為一般によって損害を被った場合
- 店頭デリバティブ取引や暗号資産など、そもそも補償対象外の商品
同じ「1,000万円」でも、銀行の預金保険(Day 37)とは出番が違います。
- 預金保険:銀行が破綻したとき、預金の元本1,000万円とその利息までを守る
- 投資者保護基金:証券会社が分別管理を守らず、資産を返せなかったときだけ、1人1,000万円までを補償する
預金保険は「銀行が破綻したら」動きますが、投資者保護基金は「証券会社が破綻し、しかも分別管理が破れていたら」動きます。 つまり投資者保護基金は「投資の失敗」を補償する制度ではなく、「資産の管理がずさんだった場合の最後の受け皿」です。 分別管理が守られている限り、この基金が発動する場面自体がほとんどないというのが、この制度の設計思想です。
実際の数字で見る:補償が動いたのは、これまで2件
投資者保護基金は、実際にはどれくらい動いてきたのでしょうか。 日本取引所グループ(JPX)の「マネ部!」の記事(2023年2月20日)によると、日本投資者保護基金がお客さまに補償を行ったのは、記事の時点で2件です。
- 2000年度・南証券:補償金の総額 約35億円(当時は、1人あたり1,000万円の上限がまだありませんでした)
- 2012年度・丸大証券:補償金の総額 約1億7,200万円
基金ができた1998年から数えても、補償が必要になったのは2回だけです。ふだん資産を守っているのは、1段目の分別管理のほうだということが、この数字からも分かります。
一方で、証券口座を持つ人は大きく増えています。 金融庁によると、NISA口座だけでも 3,048万口座(2026年10月2日公表)あります。 それだけ多くの人の資産が、この二段構えの仕組みの上に乗っている、ということです。 ただし、銀行で買った投資信託は、銀行が投資者保護基金の会員ではないため、この基金の対象ではありません(投資信託の財産そのものは、信託銀行で分けて管理されています)。
証券口座を選ぶときに確認しておきたいポイント
分別管理と投資者保護基金は、国内で第一種金融商品取引業の登録を受けた証券会社であれば基本的に共通の仕組みです。 そのため、口座選びで実際に差がつくのは「保護の有無」ではなく、日々の使い勝手の部分になります。
具体的には、①取扱商品の幅(国内株だけか、米国株や投資信託まで扱うか)、②売買手数料の体系(1注文ごとか、定額プランがあるか)、③NISA口座への対応、④スマホアプリやツールの使いやすさ、⑤口座開設にかかる日数やオンライン完結の可否、といった観点です。これらは「どちらが正しい」という話ではなく、自分がどう使うかによって最適解が変わる部分なので、今後の連載でも1つずつ取り上げていきます。
私の100万円と、証券口座
この連載では、私が実際に100万円を1年間運用しています。
昨日、記録に足したのは「金利タイプ」の欄でした。 答えは「該当なし。固定でも変動でもなく、市場の値がついた分だけ増減する」。
今日足すのは、「証券口座で保有しているかどうか」の欄です。
これまでの40日間は、給与・預金・ローンといった、銀行を通るお金の記録を積み重ねてきました。証券口座は、そのどれとも違う「増やす側」の枠に入る、初めての記録項目です。
答えは、証券口座で保有しています。 私の100万円は、銀行の預金でもローンでもなく、証券会社に開いた証券口座の中にあります(Day 38で書いた「値をつけているのは市場」という答えと一致する理由です)。 記録には、こう書きます。「保有場所:証券口座。証券会社自身の資産とは分別管理され、法律上の名義は私自身にある。」
カナはいま、証券口座を持っていません。 銀行の預金口座だけです。「持っていない」こと自体は問題ではなく、「持っていない状態でどこまで判断できるか」を、まず確かめます。
よくある質問(FAQ・全6問)
Q1. 証券口座は、銀行口座の代わりになりますか?
なりません。 証券口座は株式・投資信託などの有価証券を売買・保管するための口座で、給与の受け取りや振込・引き出しといった銀行口座の日常的な機能は基本的にありません。 証券口座での売買代金の受け渡しには、通常、連携した銀行口座(または証券口座内の預り金)を使います。 証券口座を開いたあとも、銀行口座を解約する必要はありません。
Q2. 分別管理と投資者保護基金は、それぞれ何をしてくれますか?
分別管理は「そもそも資産を混ぜない」ための日常の仕組みで、投資者保護基金は「分別管理が破れた場合だけ」動く最後の受け皿です。 分別管理が守られている限り、証券会社が破綻しても資産はそのまま返還され、投資者保護基金が発動する場面自体がほとんどありません。 2つはセットで機能する、いわば二段構えの保険です。
Q3. 投資者保護基金の補償額はいくらですか?
お客さま一人当たり上限1,000万円です。 ただし補償されるのは「分別管理が行われていなかったために資産が返還できない場合」のみで、株価の値下がりや発行体の破綻による損失は対象外です。 この上限額は預金保険制度の1,000万円としばしば比較されますが、対象となる状況がまったく異なる点に注意が必要です。
Q4. 証券会社ならどこでも同じ保護がありますか?
日本国内で第一種金融商品取引業の登録を受けた証券会社であれば、分別管理の義務と投資者保護基金の対象は基本的に共通です。 ただし店頭デリバティブ取引や暗号資産など、投資者保護基金の対象とならない商品を扱っている場合もあるため、詳細は各証券会社やQ&Aで確認が必要です。
Q5. 証券口座を持っているだけで、お金はかかりますか?
多くのネット証券では、口座開設料・口座管理料は無料です。 かかるのは、実際に株式や投資信託を売買したときの取引手数料や、投資信託を保有している間の信託報酬などです。 口座を持つこと自体にコストがかかるかどうかは、証券会社ごとに確認が必要です。
Q6. 証券口座に入れたままの現金(預り金)も、守られますか?
守られます。 証券会社は、お客さまから預かった現金を、自分のお金とは分けて信託銀行に信託しています(顧客分別金信託)。 万が一それが守られずに返せなかった場合も、投資者保護基金の補償の対象になります。 ただし、預り金には利息がほとんど付かないので、使う予定のない現金を長く置いておく場所としては向いていません。
まとめ
証券口座は、銀行口座とは別物の「有価証券を預ける口座」です。証券会社が破綻しても資産が守られるのは、①分別管理制度と②投資者保護基金制度(上限1,000万円)という二重の仕組みがあるからです。 ただし投資者保護基金が補償するのは分別管理が破れた場合だけで、値下がりや発行体の破綻による損失は対象外です。 実際に基金が補償を行ったのは、2000年度の南証券と2012年度の丸大証券の2件だけでした。 私の100万円は、証券口座の中で、証券会社自身の資産とは分別管理された状態で保有されています。
🎯 今日の1手(実践)
昨日は、自分(または将来)のローンが固定か変動か、5年ルールの有無を確認しました。今日は、証券口座そのものについて、自分の現状を確認します。 手順は2つです。
1つ目。 すでに証券口座を持っているなら、どの証券会社に開設しているかを、開設した年(覚えていれば)と一緒に控えます。 持っていない場合は、興味を持っている、または名前を知っている証券会社を1社、今日の日付と一緒に書き出してください。2つ目。 その証券会社が、日本投資者保護基金の会員かどうかを、証券会社の公式サイトかQ&Aで確認します。 会員の一覧は、日本投資者保護基金のサイトでも見られます。 今日はここまでで、どの証券会社を選ぶべきかの判定はしません。
今日の「自分が証券口座を持っているか、持っている場合はどの証券会社か(持っていない場合は気になる証券会社1社)を、日付つきで控えること」で35個目です。
🔗 あわせて読みたい
- Day 40「固定金利と変動金利」 — 第1章の最後、リスクをどちらが持つかという選び方の話
- Day 30「資産と負債」 — 持っている額は引いたあとの数だという話。証券口座の中身にもそのまま当てはまります
- Day 27「生活防衛資金」 — 運用に回すお金と、すぐ使うお金を分けて考える話
⚠️ ご注意
本記事は筆者個人の投資記録および一般的な金融知識の解説であり、特定の金融商品の売買を推奨するものではありません。
記載の運用実績は筆者個人の資金によるものです。
投資判断はご自身の責任において行ってください。
なおコンプライアンス上、当社の取引先に関連する銘柄は取引対象外としています。